Actualizado el domingo, 1 de noviembre de 2026, 13:20. Análisis histórico de los hechos conocidos durante la semana del ; las cifras no representan necesariamente datos actuales.
La remuneración por recompra frente a la debilidad operativa
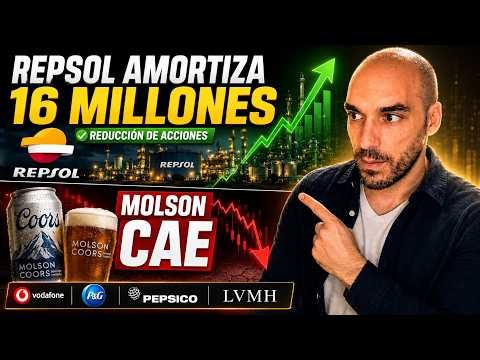
La edición del 17 de agosto contrasta dos noticias de distinta naturaleza. Repsol había reducido el número de acciones en circulación, una vía indirecta de remuneración para quien conserva sus títulos. Molson Coors afrontaba un entorno de ventas y márgenes más difícil. También aparecían Vodafone, Procter & Gamble, PepsiCo y LVMH con decisiones operativas o estratégicas.
Un accionista a largo plazo debería separar el efecto mecánico de una amortización del crecimiento económico de la empresa. Una reducción de títulos puede mejorar el beneficio por acción incluso sin elevar el beneficio total; una mejora del flujo de caja, en cambio, exige que la actividad convierta ventas en efectivo.
Repsol: 15.768.002 acciones menos desde julio
El registro oficial de capital social de Repsol documenta una reducción por amortización de 15.768.002 acciones propias en julio de 2026, con anuncio publicado en el BORME el 24 de julio. Tras esa operación, el capital quedaba representado por 1.089.606.334 acciones, según el registro histórico de la compañía. No se trata de una emisión de deuda ni de un dividendo entregado en efectivo: se retiran acciones previamente adquiridas.
El beneficio por acción tendería a aumentar si el beneficio total se mantuviera y el número medio ponderado de títulos bajara. Pero el resultado económico depende también del precio pagado en las recompras, del efectivo consumido y de la oportunidad de inversión que se haya descartado.
Cuándo una recompra tiene sentido para un accionista por dividendos
La amortización aumenta la participación relativa de quienes no venden, pero no garantiza que el valor intrínseco por acción mejore. Comprar títulos a precios muy superiores al valor razonable puede perjudicar al accionista aunque eleve indicadores contables por título. Por eso conviene contrastar el desembolso efectivo con beneficios normalizados, deuda y necesidades de inversión en exploración, refino y transición energética.
El dividendo y la recompra compiten por el mismo efectivo disponible. Si Repsol destina más recursos a retirar acciones, esa decisión debe evaluarse conjuntamente con pagos ordinarios, producción, coste energético y perfil de vencimientos.
Molson Coors: volumen, precio y caja pueden evolucionar en direcciones distintas
El vídeo describía descenso de volúmenes, mayor presión de costes y caída del beneficio ajustado por acción de Molson Coors, al tiempo que señalaba una mejor generación de caja libre. Esta divergencia merece atención: los resultados contables y los cobros o pagos del periodo no siempre se mueven de forma paralela. Una empresa puede liberar capital circulante y mejorar la caja sin resolver el problema estructural de demanda.
Para determinar si el deterioro es temporal hay que vigilar cuotas de mercado, volúmenes por región, margen bruto y gasto promocional. No es riguroso atribuir el descenso a un único factor si concurren costes, hábitos de consumo y competencia de otras categorías de bebidas.
P&G, PepsiCo, Vodafone y LVMH: cambios cuyos frutos hay que medir
La transición de liderazgo en Procter & Gamble, las prioridades estratégicas de PepsiCo, un acuerdo de infraestructura de Vodafone con Telenor y una posible reorganización de activos de LVMH aparecieron entre los asuntos de la semana. Un relevo ejecutivo no modifica de inmediato la capacidad de pago; lo hace si cambia inversión, eficiencia o disciplina comercial. Los contratos de redes necesitan demostrar retorno y la venta de participaciones exige conocer las condiciones definitivas.
Las decisiones de estas compañías pueden afectar al dividendo por vías muy distintas, desde mejoras operativas hasta más deuda o menos activos generadores de caja. La evidencia debe preceder a las conclusiones.
Indicadores concretos para contrastar la tesis
Para evaluar la amortización de Repsol es necesario conocer cuánto desembolsó al recomprar los 15.768.002 títulos retirados en julio. El beneficio económico no depende solo de la reducción porcentual de acciones, sino del precio pagado y de si el efectivo habría generado más valor reduciendo deuda o financiando activos rentables. A Molson Coors conviene seguirle volumen orgánico, cuota de mercado, gastos promocionales, margen bruto y generación de caja después de cambios en inventarios. Un incremento transitorio de efectivo no compensa indefinidamente ventas estructuralmente más débiles. En Vodafone importa la rentabilidad de contratos mayoristas y su capacidad para disminuir el endeudamiento. En P&G y PepsiCo se observa qué parte del crecimiento procede de unidades reales y qué parte de precio. En LVMH, una eventual desinversión tendría que medirse por el dinero neto recibido y los beneficios futuros que dejaría de aportar.
Conclusión: distinguir mecánica financiera de negocio real
La noticia de Repsol es concreta y documentada: se redujeron acciones. El caso de Molson Coors recuerda que la caja debe analizarse junto con las tendencias comerciales, no utilizarse para justificar sin más una debilidad sostenida. Los anuncios de gestión y operaciones requieren conocer ejecución, desembolsos y resultados posteriores.
Para el inversor, tres preguntas resumen la edición: ¿cuánto capital se utilizó?, ¿qué rentabilidad puede conseguirse? y ¿cómo afecta al dividendo sostenible por acción? Contenido histórico e informativo, no asesoramiento individual.
Fuentes y documentación
- Repsol — evolución del capital social y amortización de julio de 2026
- Molson Coors — centro oficial de relaciones con inversores
- P&G — información oficial para accionistas y resultados
- Noticiario original de El Dragón del Dividendo
El noticiario en vídeo
Este reportaje amplía el contenido de la edición original de El Dragón del Dividendo. Puedes verla como complemento al análisis escrito.