Actualizado el domingo, 1 de noviembre de 2026, 13:20. Análisis histórico de los hechos conocidos durante la semana del ; las cifras no representan necesariamente datos actuales.
Una semana de negocios muy distintos bajo presión de costes
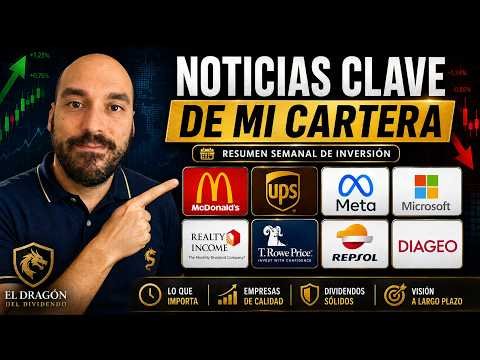
McDonald’s, UPS, Meta, Microsoft, Realty Income, T. Rowe Price, Repsol y Diageo centraron la edición del 11 de mayo. El consumo condicionaba restaurantes y bebidas; la logística buscaba volúmenes rentables; la IA exigía inversiones; las compañías inmobiliarias y gestoras operaban con riesgos financieros diferentes.
El dividendo no procede de una etiqueta de sector sino del efectivo generado después de inversiones. Empresas con ingresos recurrentes pueden sufrir por deuda o competencia, mientras negocios cíclicos pueden registrar años excepcionalmente buenos. La clave es conocer qué parte del beneficio resulta repetible.
McDonald’s: ventas comparables globales un 3,8 % superiores
El 7 de mayo McDonald’s publicó resultados del primer trimestre de 2026 con crecimiento de ventas comparables globales del 3,8 %. Las ventas totales de su sistema aumentaron un 11 % en dólares corrientes y un 6 % a tipos de cambio constantes, hasta superar 34.000 millones de dólares. La empresa destacó el avance de su programa de fidelización y una mayor actividad comercial.
Estas ventas del sistema incluyen las de locales franquiciados y no son equivalentes a los ingresos consolidados del grupo. Para valorar el dividendo importa analizar regalías, márgenes, coste de deuda, capacidad de los franquiciados y frecuencia de visitas. Un buen trimestre no elimina sensibilidad al precio y a la renta disponible.
UPS: medir la rentabilidad por envío antes que el volumen
El noticiario trató presiones competitivas y transformación operativa de UPS. En logística, captar más paquetes puede resultar poco rentable si el coste de transporte, última milla, personal y combustible supera el precio cobrado. Por eso conviene seguir ingreso medio por envío, densidad de rutas, productividad y acuerdos con grandes clientes, no únicamente facturación o cuota de mercado.
Una red extensa exige gastos fijos importantes. Si los volúmenes se reducen, el margen puede caer con rapidez. La continuidad del dividendo depende de flujo de caja libre después de mantener vehículos, centros de clasificación y capacidad tecnológica.
Microsoft y Meta: inversión en IA y retorno todavía por demostrar
Las tecnológicas anunciaron prioridades de modelos, centros de datos y productos digitales. El crecimiento de ventas puede sostener un fuerte presupuesto inversor, pero no garantiza que cada proyecto concreto resulte rentable. Los chips se deprecian, la energía cuesta dinero y los modelos compiten en precio y calidad.
Conviene distinguir flujo de caja operativo y flujo de caja libre, además de observar amortización y capital comprometido en contratos. Los dividendos de estas compañías tienen una base económica distinta de los pagos de un REIT o de una gestora; un crecimiento acelerado puede coexistir con periodos de elevada inversión.
Realty Income, T. Rowe Price, Repsol y Diageo: riesgos específicos
Realty Income depende de renta inmobiliaria efectiva y financiación; T. Rowe Price, de activos gestionados y comisiones netas; Repsol, del ciclo de materias primas, refino y rotación de activos; Diageo, de consumo por región y poder de marca. El episodio permite comparar compañías sin aplicarles un único ratio universal.
Un mayor dividendo anunciado resulta insuficiente si crece la deuda, se deteriora el margen o la dilución reduce el resultado por acción. La evaluación debe incluir un escenario desfavorable razonable para cada negocio, sin extrapolar rentabilidades de los periodos buenos.
Cómo comprobar la evolución en los siguientes resultados
En McDonald’s, ventas comparables y número de usuarios de fidelización deben analizarse junto al margen de franquiciados y royalties cobrados; una campaña fuerte puede elevar visitas sin mejorar beneficio. UPS necesita ingresos y coste por paquete para medir la transformación de su red. Microsoft y Meta deben mostrar crecimiento de caja después de inversión en centros de datos y no solo demanda de IA. Realty Income requiere observar AFFO por acción y cobertura de intereses, mientras T. Rowe Price debe separar flujos de clientes de la subida de bolsas. En Repsol se normalizan resultados de exploración y refino; en Diageo, los volúmenes y márgenes por región indican si la recuperación del consumo está funcionando. Son métricas con periodicidades diferentes y no deberían juntarse en un único porcentaje de crecimiento. Una revisión de la cartera que respete estas diferencias será más útil que comparar titulares de varias empresas sin un marco común.
Conclusión: una empresa puede crecer y consumir más caja
McDonald’s proporciona datos concretos de ventas; UPS ilustra el valor de la eficiencia logística; Microsoft y Meta necesitan validar la rentabilidad de sus inversiones tecnológicas. En los demás negocios, la calidad del dividendo depende de contratos, comisiones o ciclo económico.
La misma pregunta permite comparar decisiones: ¿cuánto capital hace falta para mantener y aumentar el efectivo distribuible por acción? Los resultados y anuncios se sitúan en mayo de 2026; texto educativo sin recomendaciones individuales.
Fuentes y documentación
- McDonald’s — resultados del primer trimestre 2026
- Microsoft — resultados tercer trimestre fiscal 2026
- Diageo — declaración comercial tercer trimestre fiscal 2026
- Noticiario original de El Dragón del Dividendo
El noticiario en vídeo
Este reportaje amplía el contenido de la edición original de El Dragón del Dividendo. Puedes verla como complemento al análisis escrito.